Навязывание страховки при получении кредита
Почти каждому заемщику в банке навязывают страховку по кредиту, как правило, не одну. Пакет услуг зависит от того, за чем вы пришли: за потребительский кредит вас попросят застраховаться от потери работы и трудоспособности, за деньги на машину будут навязывать страховку от угона и потери ключей. В 99% случаев вам предложат застраховать жизнь. Но по закону «О потребительском кредите» есть лишь две ситуации, когда страховка необходима:
- если покупаешь квартиру в ипотеку;
- если берешь автокредит под залог имущества.
Почему навязывают страховку при оформлении кредита в банке? Две причины – снижение рисков и дополнительный заработок для кредитной организации. Страховые компании отдают им от 50% до 97% полученной с клиента суммы.
5 способов обойти закон «О кредитовании»
Крупные кредитные организации не позволяют себе прямого нарушения законов – это приведет к усиленному контролю со стороны ЦБ РФ и может стать причиной закрытия. Но банки нашли способы миновать законы, не привлекая внимания контрольных органов.
Страховка – дополнительная услуга, которую банк может только предлагать, не навязывать
Операторы не говорят о страховке вслух, информация о ней содержится в договоре по кредиту. Обычно ее печатают в конце, мелким шрифтом, без заголовка – чтобы клиент не обратил внимание. Подписал договор – ознакомился.
Клиент должен знать стоимость страховки
Цена включена в стоимость кредита – этого закон не запрещает.
У заемщика должна быть возможность согласиться или отказаться от услуги
Свое согласие заемщик должен отметить галочкой в соответствующем окошке. Сотрудники банков часто ставят «галку» за клиента, ничего не говоря об этом.
Если страховка необязательна, банк обязан предложить два варианта кредита: с ней и без нее.
На практике, если клиенту не навязывают страховку по кредиту, то повышают ставку по нему. В случае с ипотекой – на 1-1,5%.
Необязательно покупать страховку у банка. Можно оформить договор в страховой компании.
По закону банк не может отказать в выдаче, если страховка оформляется «на стороне». Поэтому банки договариваются с аккредитованными страховыми компаниями о завышении тарифов на полисы.
Кредит еще не оформлен
Если банк навязывает страховку для получения кредита, обратитесь в головной офис с письменной претензией о том, что договор содержит условия, ущемляющие права потребителей. Согласно статье 16 закона “О защите прав потребителей», такие условия признаются недействительными. В той же статье сказано, что приобретение одного товара не может подразумевать обязательное приобретение другого. Это касается и услуг. Копию претензии можно отправить в отдел по работе с потребителями финансовых услуг Центробанка России.
Ситуация с незаконным навязыванием страховки при взятии кредита настолько обострила отношения между заемщиками и кредиторами, что в 2016 году ЦБ РФ ввел пятидневный «период охлаждения». За это время обладатели ненужной страховки могут отказаться от нее без объяснения причин. К сожалению, некоторые банки в ответ повышают ставку или отдают лишь малую часть суммы, потраченной на полис.
Кредит уже оформлен
В случаях с навязыванием страховки при получении кредита судебная практика обычно на стороне заемщика. Прежде чем подавать исковое заявление, необходимо попытаться урегулировать вопрос в досудебном порядке. Для этого нужно составить претензию в адрес банка, указав, что при оформлении кредита менеджер:
- не предложил страховку как дополнительную услугу;
- не сообщил ее стоимость;
- не предложил варианты кредитования с покупкой полиса и без нее;
- отметил ваше согласие на покупку вместо вас;
Наличие этих обстоятельств указывает, что банк не сообщил вам полную информацию об услуге перед тем, как ее оказать. Это является нарушением статьи 12 закона «О защите прав потребителей». Также можно ссылаться на статью 16 того же закона. Если страхование не является обязательным в вашем случае (не ипотека и не автокредит) – нужно сослаться на закон «О кредитовании», характеризующий покупку полиса как дополнительную и добровольную услугу. Полный перечень законодательных актов, подтверждающих нарушение ваших прав, зависит от конкретной ситуации. В претензии нужно указать, что вы требуете вернуть стоимость полиса, а также проценты, выплаченные по нему.
Если банк откажет в удовлетворении претензии, отправьте запрос в Роспотребнадзор: законно ли навязывание страховки при получении кредита в вашем случае? Получив заключение надзорной организации в свою пользу, вы снова можете потребовать у банка вернуть деньги напрямую либо обратиться в суд.
Обнаружили навязанную страховку? Обратитесь к юристу
Чем меньше времени прошло с момента заключения договора – тем больше шансов вернуть деньги. Наши юристы подскажут, как вернуть деньги в «период охлаждения» и после него, помогут составить претензию в банк, обеспечат переговоры, а при необходимости – судебную защиту.
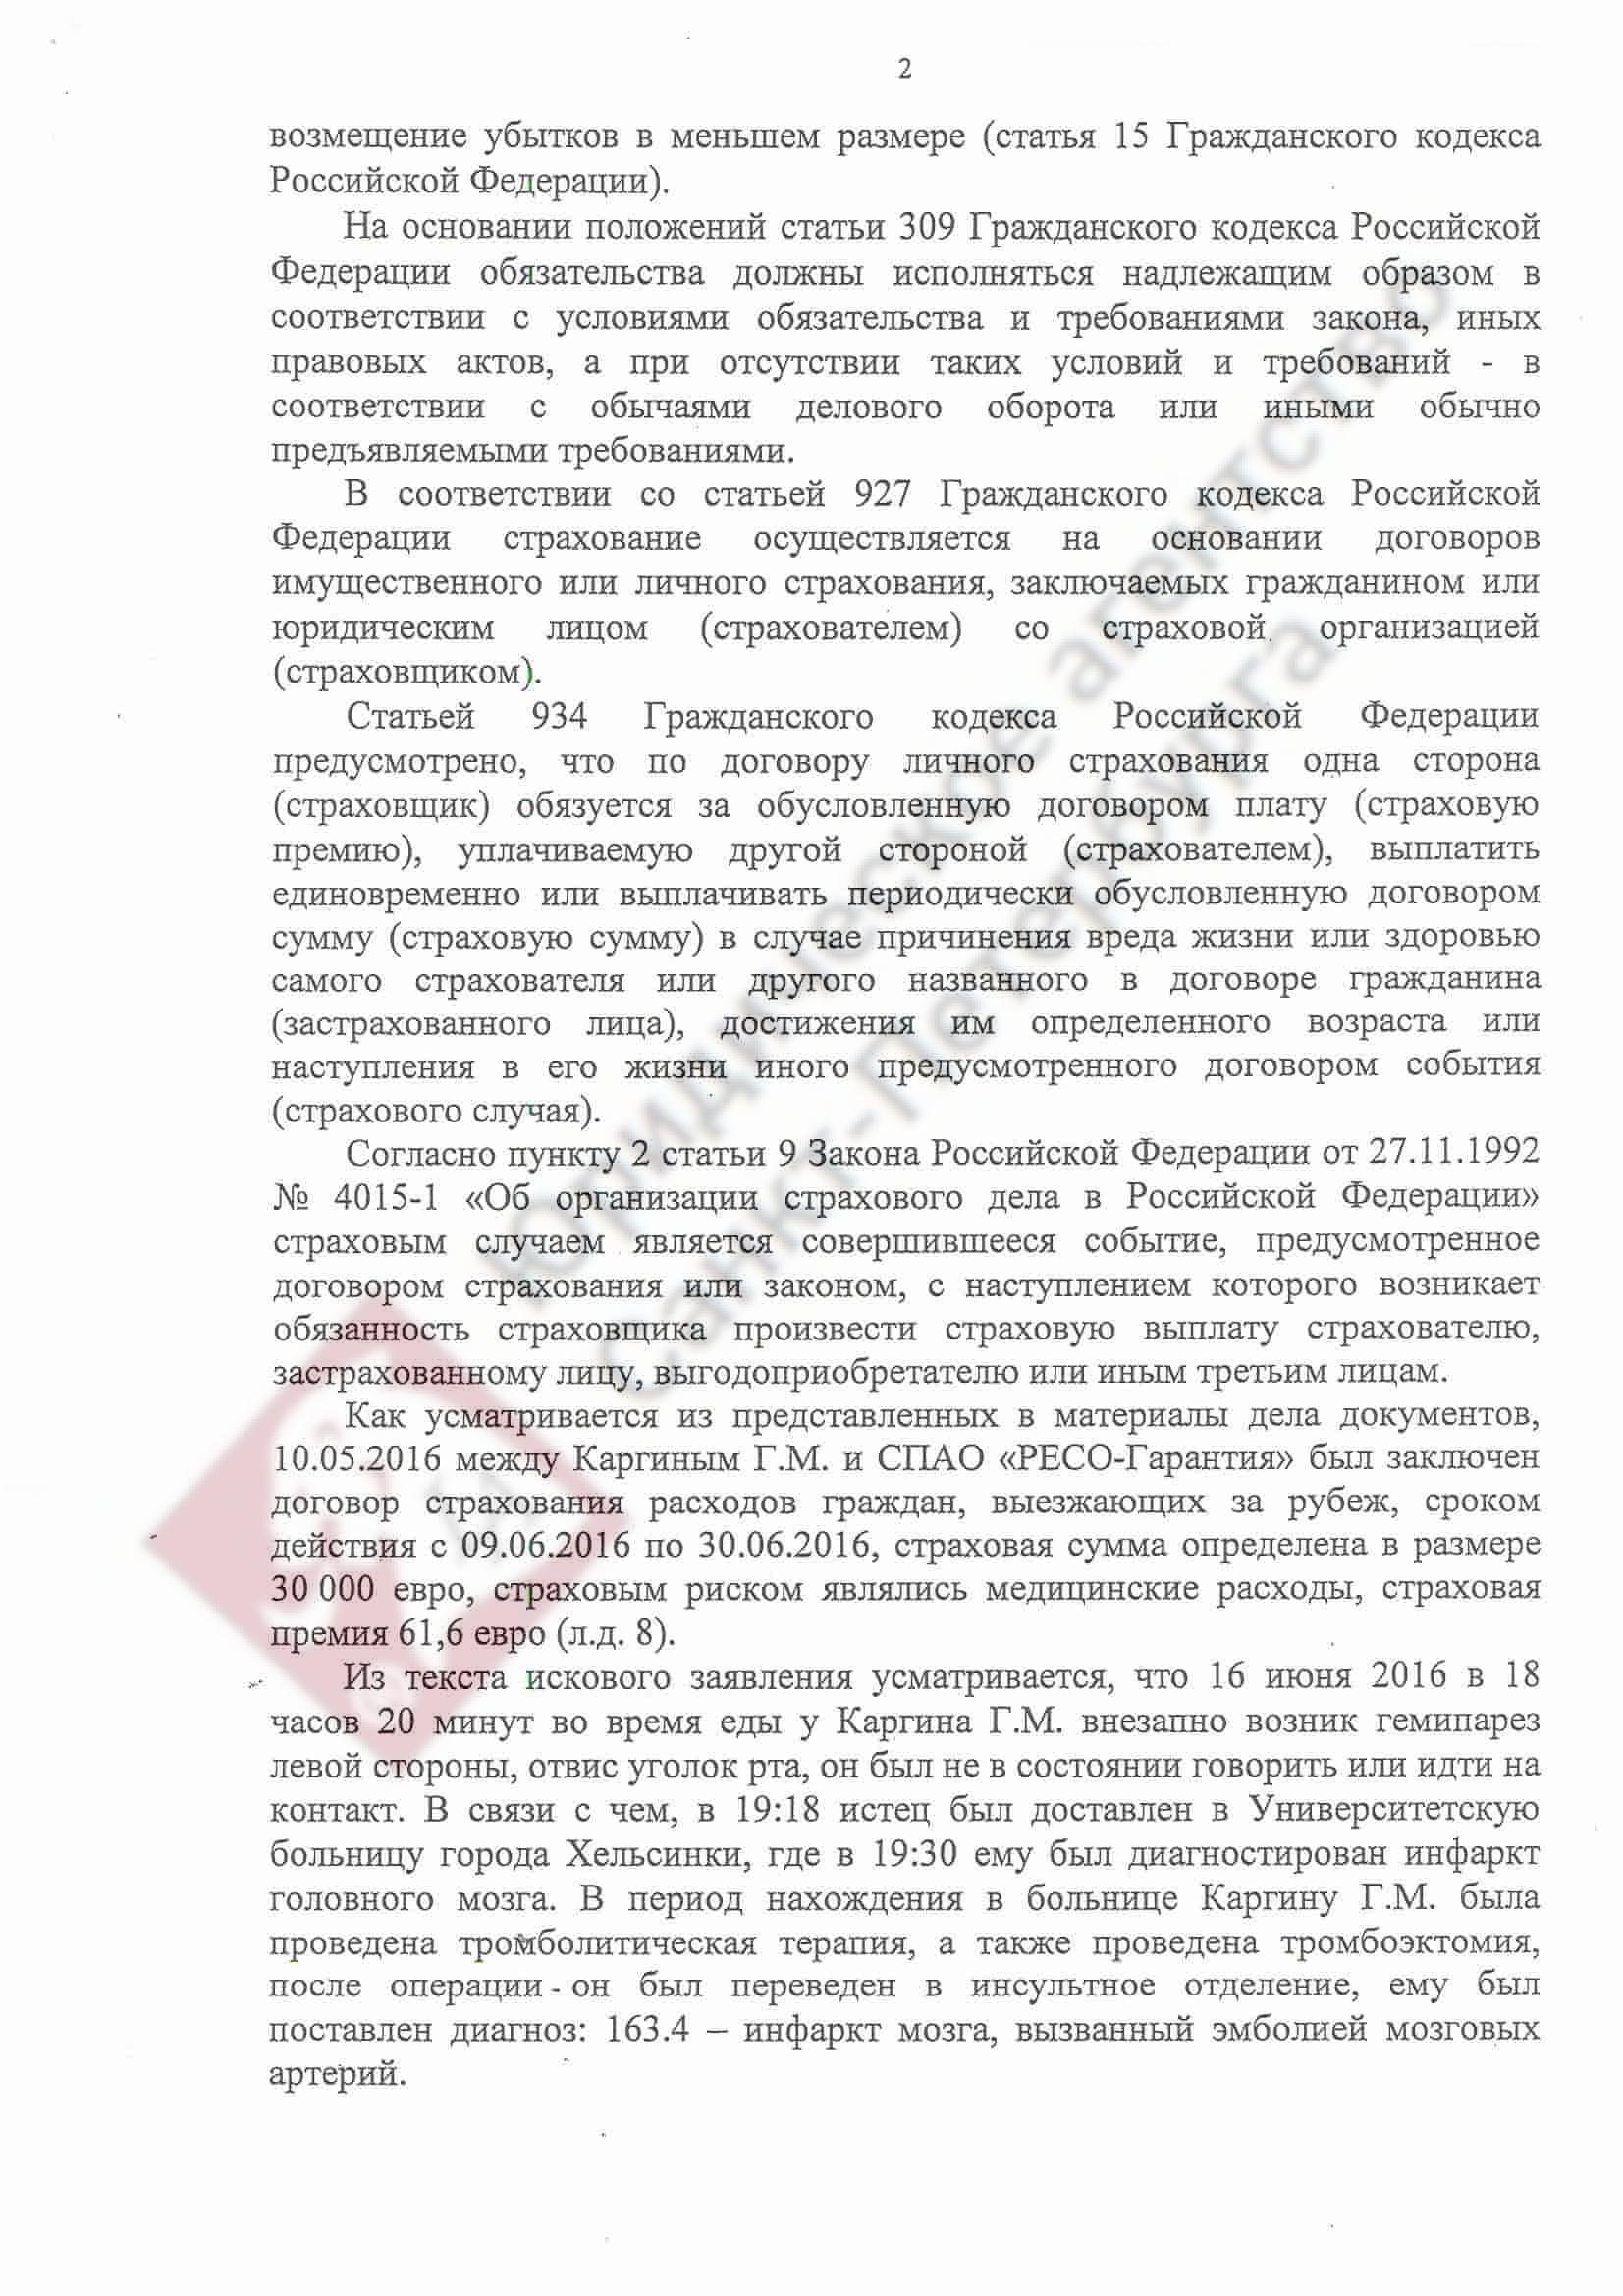
Судебные решения


Отзывы клиентов
Юристы








Выражаю свою огромную благодарность юристу Константину Васильевичу за внимательное, доброе, а ,главное, очень понятное и грамотное разъяснение моей ситуации. Приятно осознавать, что мир не без добрых людей. Желаю Константину Васильевичу крепкого здоровья, успехов во всем, процветания, хороших, благодарных клиентов и всего наилучшего. С уважением.
Обвинялся по ст. 116 УК РФ. Грамотный адвокат доказал отсутствие хулиганских или других подобных мотивов. Поэтому уголовная ответственность была заменена на административную. Очень доволен сотрудничеством с Агентством.
Вадим
15.06.2026
Уважаемая Любовь Владимировна, я, Лобова Евгения Ильинична, хочу выразить огромную благодарность за объективную, полноценную, грамотную консультацию по интересующему меня вопросу юристу Суховарову Юрию Владимировичу. Как театр, начинается с вешалки, не могу не отметить исключительную вежливость администратора Кутузовой Дарьи Владимировны.
Желаю вам больших успехов! Лобова Е.И.
Попал в ДТП. Страховая компания предложила очень маленькую выплату по КАСКО. Пришлось судиться. С помощью юриста по таким делам удалось получить достаточную для ремонта компенсацию (вместе с оплатой судебных издержек и возмещением морального ущерба).
Столкнулся с навязыванием платных медицинских услуг. Хотя точно знал, что мое лечение входит в полис ОМС. Чтобы врачи больницы прекратили обманывать пациентов, решил пожаловаться на них в Роспотребнадзор. Жалобу составил специалист вашей компании, причем сделал все быстро и четко. Достаточно быстро получил ответ с описанием принятых мер. Отличная работа!
17.07.2026
Переделкин Сергей
Выражаю огромную благодарность Павлюченко Александру Викторовичу за грамотную юридическую работу и профессионализм, а также его помощнице Елене Владимировне за оказанную квалифицированную помощь.
Желаю Вам процветания и достижения профессиональных вершин.
С уважением, Марина Кулешова.
15.08.2018 г.
Адвокат Агентства очень помог в защите по делу о побоях. В результате мужу удалось отделаться условным сроком.
15.05.2026
Семья Пименовых
Выражаю большую благодарность адвокату Денису Юрьевичу за консультацию и доведение дела до логического завершения.
Были очень грамотно составлены юридические документы, направлены в суд. Дело выиграно. Ура!!!
Большое спасибо!
Истец: Московчук В. Г.
Прошу выразить благодарность коллективу «Юридического Агентства Санкт-Петербурга», и особенно, Иванову Артему Игоревичу, за грамотные действия и решение по моему гражданскому делу. Смею утверждать, что это одна из лучших юридических фирм в городе, т.к. очень сблизился с юристами. Все делается своевременно и по делу. Удачи коллективу во всем.
С уважением, Надеждин А.Н.
7.06.2018 г.
Я, Богодяж Н. Г. обратился в Юридическое агентство Санкт-Петербурга за помощью в споре с компанией АО РТК по поводу отказа в возврате товара согласно правил торговли, тем самым были нарушены мои права потребителя.
Благодаря юристу компании Степанову Д. Ю. мне удалось вернуть деньги за некачественный товар, а также мне были принесены извинения со стороны оппонента. Хочу выразить свою благодарность за квалифицированную помощь, оказанную мне Степановым Д. Ю. и Юридическим агентством Санкт-Петербурга.
С благодарностью, Богодяж.